Domain mmht.de kaufen?
Wir ziehen mit dem Projekt
mmht.de um.
Sind Sie am Kauf der Domain
mmht.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain mmht.de kaufen?
Ist Risikolebensversicherung sinnvoll?
Ist Risikolebensversicherung sinnvoll? Eine Risikolebensversicherung kann sinnvoll sein, wenn man finanzielle Verpflichtungen hat, die im Todesfall abgesichert werden müssen, wie z.B. eine Hypothek oder die Versorgung der Familie. Sie bietet einen finanziellen Schutz für die Hinterbliebenen und kann helfen, finanzielle Engpässe zu vermeiden. Allerdings sollte man vor Abschluss einer Risikolebensversicherung seine individuelle Situation und Bedürfnisse sorgfältig prüfen, um sicherzustellen, dass sie wirklich notwendig ist. Es kann auch sinnvoll sein, verschiedene Angebote zu vergleichen, um die passende Versicherung zu finden. **
Wer bekommt Risikolebensversicherung ausgezahlt?
Die Risikolebensversicherung wird im Todesfall des Versicherten an die im Vertrag benannten Begünstigten ausgezahlt. Diese Begünstigten können beispielsweise Ehepartner, Kinder oder andere nahe Angehörige sein. Es ist wichtig, die Begünstigten im Vertrag klar zu benennen, um sicherzustellen, dass die Versicherungssumme im Todesfall an die gewünschten Personen ausgezahlt wird. Falls keine Begünstigten benannt sind, wird die Versicherungssumme in der Regel an die gesetzlichen Erben des Verstorbenen ausgezahlt. Es ist ratsam, regelmäßig zu überprüfen, ob die im Vertrag genannten Begünstigten noch den eigenen Wünschen entsprechen. **


Ähnliche Suchbegriffe für Risikolebensversicherung
Top-Angebote
Produkte zum Begriff Risikolebensversicherung:
-
Fettsäure-Analyse Selbsttest NorsanAnwendungsgebiet von Fettsäure-Analyse Selbsttest NorsanMit dem Fettsäure-Analyse Selbsttest Norsan können Sie bequem von Zuhause Ihre Fettsäurewerte bestimmen lassen. Gemessen wird das Omega-6/3-Verhältnis, der Omega3-Index sowie 26 Fettsäuren. Die Auswertung Ihres Blutes wird von einem unabhängigen Labor durchgeführt. Der individuelle Bedarf an Omega 3 lässt sich mithilfe des Selbsttests zur Analyse des Fettsäure- und Omega-Profils (NORSAN Analyse) belegen. Mit einigen Tropfen Blut aus der Fingerbeere wird Ihr Fettsäure-Profil analysiert und Sie erhalten unter anderem Informationen zu: Omega-3 Index: Gibt den Anteil der marinen Omega-3-Fettsäuren EPA und DHA im Verhältnis zu den gesamten Fettsäuren an. NORSAN empfiehlt einen Anteil von über 8 %. Omega 6/3-Verhältnis: Weist auf das Verhältnis zwischen Omega-6 und Omega-3-Fettsäuren hin, die bei der Entzündungsbildung und -hemmung entscheidend mitwirken. Ein zu hohes Omega-6/3 Verhältnis (Omega-3-Ratio) führt zu einem unerwünscht hohen Entzündungsniveau im Körper. Transfett-Anteil: Transfette sind Fettstoffe, die nicht natürlich in den Körper gehören. Transfette schaden den Zellen. Der Transfett-Anteil sollte niedrig sein. Es wird empfohlen, dass die industriellen Transfette weniger als 0,50 % der gesamten Fettsäuren ausmachen sollen. Wirkstoffe / Inhaltsstoffe / ZutatenIm Lieferumfang enthalten:- Bestellanforderung für die Blutanalyse - Blutentnahmeset mit Nadel- Folienbeutel- Test-Papier zum Auftrag des entnommenen Blutes und frankierten Rücksendeumschlag - Anleitung zur Blutentnahme und Anforderung des Analyseergebnisses - Auswertung durch ein unabhängiges Labor - Anschließend Befund mit ErnährungsempfehlungGegenanzeigenBei bekannter Überempfindlichkeit gegenüber einem der oben genannten Inhaltsstoffe sollte dieses Produkt nicht angewendet werden. Fettsäure-Analyse Selbsttest Norsan können in Ihrer Versandapotheke www.juvalis.de er70,76 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
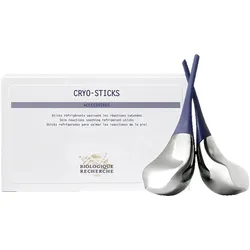
Biologique Recherche Cryo-SticksCRYO STICKS kann verwendet werden, um Entzündungen, Reizungen und Rötungen in der Haut in Kombination mit ausgewählten Produkten zu reduzieren. Mit ihrem ergonomischen Design können Sie sie auf allen Bereichen des Gesichts verwenden. Bewahren Sie sie im Kühlschrank auf und verwenden Sie in Kombination mit Biologique Recherches Tuchmasken wie MASQUE PIGM400 und Patch Defeatrantants für maximale Wirkung. Inhalt: 2 Stück pro Packung. Anwendung: Rollen Sie die Cryo Sticks über Gesicht und Halskonturen für eine angenehme Massage.105,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
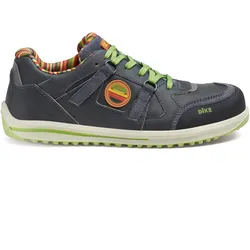
Sicherheitshalbschuhe S3 "RAVING RANKING" anthrazit - 38 - grauUmweltfreundlich Sicherheitshalbschuhe Die Sicherheitshalbschuhe S3 "RAVING RANKING" von DIKE® in der Farbe anthrazit sind die idealen Begleiter für Ihren Arbeitsalltag. Das Obermaterial aus vollnarbigem recycelbarem Nappaleder mit pull-up Einsätzen aus PU ist besonders robust. Das Innenfutter Solidbreath® ist mit offenen Zellen, die das Schwitzen der Füße und unangenehme Gerüche verhindern. Die herausnehmbare Einlegesohle aus recyceltem EVA ist anatomisch geformt. Die Laufsohle aus umweltfreundlichem und kompaktem PU ist besonders rutschsicher. Die Zwischensohle aus recycelbarem PU-Schaum bietet hervorragende Dämpfung. Um die nötige Sicherheit kümmert sich der HighSafe-Tex® Durchtrittschutz und die Schutzkappe aus Aluminium. Verschlossen werden die Halbschuhe mit einer klassischen Schnürung. Besonderheiten Robustes Obermaterial Solidbreath® Futter, für trockene Füße Herausnehmbare, recycelte Einlegesohle Rutschsichere Laufsohle, umweltfreundlich HighSafe-Tex® Durchtrittschutz Spezifikationen Obermaterial: Leder Futter: Solidbreath®Sohle: PU Schutzkappe: Aluminium Durchtrittschutz: Textil Normen: EN ISO 20345 S3 SRC118,90 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Witte, Bertold: Vermessungskunde für das Bauwesen mit Grundlagen des Building Information Modeling (BIM) und der StatistikVermessungskunde für das Bauwesen mit Grundlagen des Building Information Modeling (BIM) und der Statistik , Das Standardwerk für Studierende und Praktiker der Fachrichtungen Vermessungs- und Bauingenieurwesen, Architektur, Geographie und der weiteren Geowissenschaften zeichnet sich durch die klare Gliederung, die übersichtliche und leicht verständliche Darstellung des umfangreichen Stoffes sowie die vielen instruktiven Abbildungen aus. Zahlreiche Beispiele ermöglichen die eigenständige Umsetzung der Lehrinhalte. Das breite Gebiet der Geodäsie, das u. a. die Satelliten- und Physikalische Geodäsie, die Landesvermessung, das Geoinformationswesen, die Photogrammetrie, die Fernerkundung, das Liegenschaftswesen sowie die Kataster- und Ingenieurvermessung umfasst, muss im vorliegenden Lehrbuch zwangsläufig beschränkt werden. Die Auswahl des Inhalts orientiert sich in erster Linie an den vermessungstechnischen Aufgaben, die mit der Erstellung und Überwachung von Bauwerken verschiedenster Art, wie Gebäuden, Talsperren, Straßen und Brücken bis hin zu maschinentechnischen Anlagen, verknüpft sind. Vor Beginn jeder Baumaßnahme besteht die Aufgabe, den Bestand aufzumessen und das Geplante in die Örtlichkeit zu übertragen, was sich nicht ohne Kenntnis vermessungstechnischer Verfahren und der dazu notwendigen Geräte und Instrumente realisieren lässt. Dies beinhaltet auch die Anwendung der GNSS-Technik. Neben Aktualisierungen und zahlreichen kleineren Ergänzungen sind in der 9. Auflage u. a. folgende Inhalte neu: Building Information Modeling (BIM), Geoinformationssysteme (GIS), Liegenschaftswesen, Feldprüfverfahren für Tachymeter und GNSS-Empfänger, Videotachymeter. Aus dem Inhalt: ¿ Geodätische Bezugs- und Koordinatensysteme, Messabweichungen und Streuungsmaße ¿ Mess- und Rechenverfahren bei Lagemessungen ¿ Winkel-, Höhen- und Distanzmessung ¿ Terrestrische und satellitengestützte Punktbestimmung ¿ Geländeaufnahme und Volumenberechnung ¿ Photogrammetrie ¿ Liegenschaftswesen ¿ Grundlagen von Geoinformationssystemen ¿ Building Information Modeling ¿ Ingenieurvermessung ¿ Statistische Auswerteverfahren ¿ Toleranzen , Zündungssätze > Zünd- & Glühanlagen , Auflage: 9., neu bearbeitete und erweiterte Auflage, Erscheinungsjahr: 20200817, Produktform: Kartoniert, Autoren: Witte, Bertold~Sparla, Peter~Blankenbach, Jörg, Auflage: 20009, Auflage/Ausgabe: 9., neu bearbeitete und erweiterte Auflage, Seitenzahl/Blattzahl: 770, Keyword: BIM; GIS; GNSS; Geodäsie; Geoinformationssysteme; Ingenieurvermessung; Liegenschaftswesen; Photogrammetrie; Vermessung; geodätische Grundlagen; geodätische Messgeräte; statistische Auswerteverfahren, Fachschema: Bau / Naturwissenschaften, Mathematik, Statik~Erdkunde~Geografie - Geograf~Statistik~Vermessung~Bauberuf / Bauingenieur~Bauingenieur~Ingenieur / Bauingenieur~Bau / Bautechnik~Bautechnik, Fachkategorie: Geographie, Bildungszweck: für die Berufsbildung~für die Hochschule~Lehrbuch, Skript~für das Studium zu Hause, Privatunterricht~für berufsschulische und universitäre Bildung (Deutschland), Warengruppe: HC/Bau- und Umwelttechnik, Fachkategorie: Bauingenieur-, Vermessungs- und Bauwesen, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XVI, Seitenanzahl: 770, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Wichmann Herbert, Verlag: Wichmann Herbert, Verlag: Wichmann, Herbert, Verlag, Länge: 241, Breite: 174, Höhe: 33, Gewicht: 1495, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Vorgänger EAN: 9783879075522 9783879074976 9783879074358 9783879074181 9783879192724, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0020, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,36,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Wie viel kostet Risikolebensversicherung?
Die Kosten für eine Risikolebensversicherung hängen von verschiedenen Faktoren ab, wie zum Beispiel dem Alter, dem Gesundheitszustand und der Versicherungssumme des Versicherten. Generell sind die Beiträge für jüngere und gesündere Personen niedriger als für ältere oder krankere Personen. Zudem spielt die Laufzeit der Versicherung eine Rolle bei der Berechnung der Kosten. Es ist daher empfehlenswert, sich individuell beraten zu lassen, um ein maßgeschneidertes Angebot zu erhalten. Letztendlich kann man sagen, dass die Kosten für eine Risikolebensversicherung je nach individueller Situation variieren können. **
-
Wann endet eine Risikolebensversicherung?
Eine Risikolebensversicherung endet in der Regel mit dem Tod der versicherten Person. Sobald der Todesfall eintritt, wird die vereinbarte Versicherungssumme an die benannten Begünstigten ausgezahlt. Alternativ kann die Versicherung auch enden, wenn die Vertragslaufzeit abgelaufen ist und kein Todesfall eingetreten ist. In diesem Fall erfolgt keine Auszahlung der Versicherungssumme. Es ist auch möglich, dass die Versicherung endet, wenn der Versicherungsnehmer die Beiträge nicht mehr bezahlt und der Vertrag deshalb gekündigt wird. In einigen Fällen kann die Versicherung auch enden, wenn die versicherte Person eine schwere Krankheit oder Invalidität erleidet und eine entsprechende Zusatzvereinbarung getroffen wurde. **
-
Was zahlt eine Risikolebensversicherung?
Eine Risikolebensversicherung zahlt im Todesfall des Versicherten eine vorab festgelegte Summe an die benannten Begünstigten aus. Die Höhe dieser Summe wird bei Vertragsabschluss vereinbart und richtet sich oft nach der finanziellen Absicherung, die der Versicherte für seine Familie oder Hinterbliebenen wünscht. Die Beiträge für eine Risikolebensversicherung sind im Vergleich zu anderen Lebensversicherungen meist niedrig, da sie ausschließlich im Todesfall des Versicherten Leistungen erbringt. Die Auszahlung der Versicherungssumme erfolgt in der Regel steuerfrei und kann dazu dienen, finanzielle Engpässe nach dem Tod des Versicherten zu überbrücken. **
-
Warum Risikolebensversicherung über Kreuz?
Die Risikolebensversicherung über Kreuz wird oft von Ehepartnern abgeschlossen, um sich gegenseitig finanziell abzusichern. Im Falle des Todes eines Partners erhält der andere Partner die vereinbarte Versicherungssumme, um finanzielle Verpflichtungen wie beispielsweise Kredite oder die Kinderbetreuung weiterhin stemmen zu können. Durch die Überkreuzversicherung wird somit eine finanzielle Absicherung für den Partner gewährleistet. Zudem ist die Risikolebensversicherung über Kreuz oft günstiger als zwei separate Versicherungen, da die Versicherungsgesellschaften von einem geringeren Risiko ausgehen, wenn beide Partner versichert sind. **

Wie funktioniert die Risikolebensversicherung?
Die Risikolebensversicherung funktioniert, indem der Versicherungsnehmer eine Police abschließt, die im Todesfall des Versicherten eine vorher festgelegte Summe an die benannten Begünstigten auszahlt. Der Versicherungsnehmer zahlt regelmäßig Prämien an die Versicherungsgesellschaft, um den Versicherungsschutz aufrechtzuerhalten. Die Höhe der Prämie hängt von verschiedenen Faktoren wie dem Eintrittsalter, der Versicherungssumme und dem Gesundheitszustand des Versicherten ab. Im Gegensatz zur Kapitallebensversicherung gibt es bei der Risikolebensversicherung keine Rückkaufswerte oder Sparanteile - sie dient ausschließlich dem finanziellen Schutz der Hinterbliebenen im Todesfall. **
Was ist eine Risikolebensversicherung?
Eine Risikolebensversicherung ist eine Art von Lebensversicherung, die speziell darauf abzielt, finanzielle Sicherheit für die Hinterbliebenen im Todesfall des Versicherten zu bieten. Im Gegensatz zu anderen Lebensversicherungen zahlt eine Risikolebensversicherung nur im Todesfall aus und hat keine Kapitalbildungskomponente. Sie dient in erster Linie dazu, finanzielle Verpflichtungen wie Hypotheken oder Schulden abzudecken und den Hinterbliebenen eine finanzielle Absicherung zu bieten. **
Top-Angebote
Produkte zum Begriff Risikolebensversicherung:
-
OEM Diamanttrennscheibe, Präzisionsschnitt, Chipfreies Ergebnis, 2 Stückpräzisionsschneiden : erleben sie schnellere und gerade schnitte mit einem design, das vibrationen minimiert und genauigkeit in jedem projekt gewährleistet. vielseitige verwendung : diese multifunktionsklinge ist ideal zum schneiden verschiedener materialien, einschließlich porzellanund keramikfliesen, und ist eine großartige ergänzung für ihr werkzeugset. verbesserte sicherheit : die robuste bauweise dieser klinge fördert einen sichereren betrieb und verringert erheblich das risiko von unfällen während der benutzung. reibungslose bedienung : genießen sie eine saubere arbeitsumgebung mit einer dünnen klinge, die gleichmäßiges schleifen bietet und dabei lärm und staub minimiert. verlängerte lebensdauer : hergestellt aus hochwertigen materialien und mit fortschrittlicher technologie, ist diese klinge auf langlebigkeit ausgelegt und bietet zuverlässige leistung für all ihre schneidbedürfnisse. Spezifikation: material: diamant durchmesser: 4,5 zoll (115 mm) / 5 zoll (125 mm) innenloch: 22,23 mm segmenthöhe: 30 mm dicke: 1,7 mm blattart: trennscheibe kompatible werkzeuge: winkelschleifer, schneidemaschine leistung: spanfreies schneiden, geringe vibration anwung: geeignet zum schneiden von porzellan, keramischen fliesen und marmor Die von Ihnen gekaufte Variante ist: 2 Stück120,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Fettsäure-Analyse Selbsttest NorsanAnwendungsgebiet von Fettsäure-Analyse Selbsttest NorsanMit dem Fettsäure-Analyse Selbsttest Norsan können Sie bequem von Zuhause Ihre Fettsäurewerte bestimmen lassen. Gemessen wird das Omega-6/3-Verhältnis, der Omega3-Index sowie 26 Fettsäuren. Die Auswertung Ihres Blutes wird von einem unabhängigen Labor durchgeführt. Der individuelle Bedarf an Omega 3 lässt sich mithilfe des Selbsttests zur Analyse des Fettsäure- und Omega-Profils (NORSAN Analyse) belegen. Mit einigen Tropfen Blut aus der Fingerbeere wird Ihr Fettsäure-Profil analysiert und Sie erhalten unter anderem Informationen zu: Omega-3 Index: Gibt den Anteil der marinen Omega-3-Fettsäuren EPA und DHA im Verhältnis zu den gesamten Fettsäuren an. NORSAN empfiehlt einen Anteil von über 8 %. Omega 6/3-Verhältnis: Weist auf das Verhältnis zwischen Omega-6 und Omega-3-Fettsäuren hin, die bei der Entzündungsbildung und -hemmung entscheidend mitwirken. Ein zu hohes Omega-6/3 Verhältnis (Omega-3-Ratio) führt zu einem unerwünscht hohen Entzündungsniveau im Körper. Transfett-Anteil: Transfette sind Fettstoffe, die nicht natürlich in den Körper gehören. Transfette schaden den Zellen. Der Transfett-Anteil sollte niedrig sein. Es wird empfohlen, dass die industriellen Transfette weniger als 0,50 % der gesamten Fettsäuren ausmachen sollen. Wirkstoffe / Inhaltsstoffe / ZutatenIm Lieferumfang enthalten:- Bestellanforderung für die Blutanalyse - Blutentnahmeset mit Nadel- Folienbeutel- Test-Papier zum Auftrag des entnommenen Blutes und frankierten Rücksendeumschlag - Anleitung zur Blutentnahme und Anforderung des Analyseergebnisses - Auswertung durch ein unabhängiges Labor - Anschließend Befund mit ErnährungsempfehlungGegenanzeigenBei bekannter Überempfindlichkeit gegenüber einem der oben genannten Inhaltsstoffe sollte dieses Produkt nicht angewendet werden. Fettsäure-Analyse Selbsttest Norsan können in Ihrer Versandapotheke www.juvalis.de er70,76 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Biologique Recherche Cryo-SticksCRYO STICKS kann verwendet werden, um Entzündungen, Reizungen und Rötungen in der Haut in Kombination mit ausgewählten Produkten zu reduzieren. Mit ihrem ergonomischen Design können Sie sie auf allen Bereichen des Gesichts verwenden. Bewahren Sie sie im Kühlschrank auf und verwenden Sie in Kombination mit Biologique Recherches Tuchmasken wie MASQUE PIGM400 und Patch Defeatrantants für maximale Wirkung. Inhalt: 2 Stück pro Packung. Anwendung: Rollen Sie die Cryo Sticks über Gesicht und Halskonturen für eine angenehme Massage.105,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Risikolebensversicherung sinnvoll?
Ist Risikolebensversicherung sinnvoll? Eine Risikolebensversicherung kann sinnvoll sein, wenn man finanzielle Verpflichtungen hat, die im Todesfall abgesichert werden müssen, wie z.B. eine Hypothek oder die Versorgung der Familie. Sie bietet einen finanziellen Schutz für die Hinterbliebenen und kann helfen, finanzielle Engpässe zu vermeiden. Allerdings sollte man vor Abschluss einer Risikolebensversicherung seine individuelle Situation und Bedürfnisse sorgfältig prüfen, um sicherzustellen, dass sie wirklich notwendig ist. Es kann auch sinnvoll sein, verschiedene Angebote zu vergleichen, um die passende Versicherung zu finden. **
-
Wer bekommt Risikolebensversicherung ausgezahlt?
Die Risikolebensversicherung wird im Todesfall des Versicherten an die im Vertrag benannten Begünstigten ausgezahlt. Diese Begünstigten können beispielsweise Ehepartner, Kinder oder andere nahe Angehörige sein. Es ist wichtig, die Begünstigten im Vertrag klar zu benennen, um sicherzustellen, dass die Versicherungssumme im Todesfall an die gewünschten Personen ausgezahlt wird. Falls keine Begünstigten benannt sind, wird die Versicherungssumme in der Regel an die gesetzlichen Erben des Verstorbenen ausgezahlt. Es ist ratsam, regelmäßig zu überprüfen, ob die im Vertrag genannten Begünstigten noch den eigenen Wünschen entsprechen. **
-
Wie viel kostet Risikolebensversicherung?
Die Kosten für eine Risikolebensversicherung hängen von verschiedenen Faktoren ab, wie zum Beispiel dem Alter, dem Gesundheitszustand und der Versicherungssumme des Versicherten. Generell sind die Beiträge für jüngere und gesündere Personen niedriger als für ältere oder krankere Personen. Zudem spielt die Laufzeit der Versicherung eine Rolle bei der Berechnung der Kosten. Es ist daher empfehlenswert, sich individuell beraten zu lassen, um ein maßgeschneidertes Angebot zu erhalten. Letztendlich kann man sagen, dass die Kosten für eine Risikolebensversicherung je nach individueller Situation variieren können. **
-
Wann endet eine Risikolebensversicherung?
Eine Risikolebensversicherung endet in der Regel mit dem Tod der versicherten Person. Sobald der Todesfall eintritt, wird die vereinbarte Versicherungssumme an die benannten Begünstigten ausgezahlt. Alternativ kann die Versicherung auch enden, wenn die Vertragslaufzeit abgelaufen ist und kein Todesfall eingetreten ist. In diesem Fall erfolgt keine Auszahlung der Versicherungssumme. Es ist auch möglich, dass die Versicherung endet, wenn der Versicherungsnehmer die Beiträge nicht mehr bezahlt und der Vertrag deshalb gekündigt wird. In einigen Fällen kann die Versicherung auch enden, wenn die versicherte Person eine schwere Krankheit oder Invalidität erleidet und eine entsprechende Zusatzvereinbarung getroffen wurde. **
Ähnliche Suchbegriffe für Risikolebensversicherung
-
Sicherheitshalbschuhe S3 "RAVING RANKING" anthrazit - 38 - grauUmweltfreundlich Sicherheitshalbschuhe Die Sicherheitshalbschuhe S3 "RAVING RANKING" von DIKE® in der Farbe anthrazit sind die idealen Begleiter für Ihren Arbeitsalltag. Das Obermaterial aus vollnarbigem recycelbarem Nappaleder mit pull-up Einsätzen aus PU ist besonders robust. Das Innenfutter Solidbreath® ist mit offenen Zellen, die das Schwitzen der Füße und unangenehme Gerüche verhindern. Die herausnehmbare Einlegesohle aus recyceltem EVA ist anatomisch geformt. Die Laufsohle aus umweltfreundlichem und kompaktem PU ist besonders rutschsicher. Die Zwischensohle aus recycelbarem PU-Schaum bietet hervorragende Dämpfung. Um die nötige Sicherheit kümmert sich der HighSafe-Tex® Durchtrittschutz und die Schutzkappe aus Aluminium. Verschlossen werden die Halbschuhe mit einer klassischen Schnürung. Besonderheiten Robustes Obermaterial Solidbreath® Futter, für trockene Füße Herausnehmbare, recycelte Einlegesohle Rutschsichere Laufsohle, umweltfreundlich HighSafe-Tex® Durchtrittschutz Spezifikationen Obermaterial: Leder Futter: Solidbreath®Sohle: PU Schutzkappe: Aluminium Durchtrittschutz: Textil Normen: EN ISO 20345 S3 SRC118,90 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Witte, Bertold: Vermessungskunde für das Bauwesen mit Grundlagen des Building Information Modeling (BIM) und der StatistikVermessungskunde für das Bauwesen mit Grundlagen des Building Information Modeling (BIM) und der Statistik , Das Standardwerk für Studierende und Praktiker der Fachrichtungen Vermessungs- und Bauingenieurwesen, Architektur, Geographie und der weiteren Geowissenschaften zeichnet sich durch die klare Gliederung, die übersichtliche und leicht verständliche Darstellung des umfangreichen Stoffes sowie die vielen instruktiven Abbildungen aus. Zahlreiche Beispiele ermöglichen die eigenständige Umsetzung der Lehrinhalte. Das breite Gebiet der Geodäsie, das u. a. die Satelliten- und Physikalische Geodäsie, die Landesvermessung, das Geoinformationswesen, die Photogrammetrie, die Fernerkundung, das Liegenschaftswesen sowie die Kataster- und Ingenieurvermessung umfasst, muss im vorliegenden Lehrbuch zwangsläufig beschränkt werden. Die Auswahl des Inhalts orientiert sich in erster Linie an den vermessungstechnischen Aufgaben, die mit der Erstellung und Überwachung von Bauwerken verschiedenster Art, wie Gebäuden, Talsperren, Straßen und Brücken bis hin zu maschinentechnischen Anlagen, verknüpft sind. Vor Beginn jeder Baumaßnahme besteht die Aufgabe, den Bestand aufzumessen und das Geplante in die Örtlichkeit zu übertragen, was sich nicht ohne Kenntnis vermessungstechnischer Verfahren und der dazu notwendigen Geräte und Instrumente realisieren lässt. Dies beinhaltet auch die Anwendung der GNSS-Technik. Neben Aktualisierungen und zahlreichen kleineren Ergänzungen sind in der 9. Auflage u. a. folgende Inhalte neu: Building Information Modeling (BIM), Geoinformationssysteme (GIS), Liegenschaftswesen, Feldprüfverfahren für Tachymeter und GNSS-Empfänger, Videotachymeter. Aus dem Inhalt: ¿ Geodätische Bezugs- und Koordinatensysteme, Messabweichungen und Streuungsmaße ¿ Mess- und Rechenverfahren bei Lagemessungen ¿ Winkel-, Höhen- und Distanzmessung ¿ Terrestrische und satellitengestützte Punktbestimmung ¿ Geländeaufnahme und Volumenberechnung ¿ Photogrammetrie ¿ Liegenschaftswesen ¿ Grundlagen von Geoinformationssystemen ¿ Building Information Modeling ¿ Ingenieurvermessung ¿ Statistische Auswerteverfahren ¿ Toleranzen , Zündungssätze > Zünd- & Glühanlagen , Auflage: 9., neu bearbeitete und erweiterte Auflage, Erscheinungsjahr: 20200817, Produktform: Kartoniert, Autoren: Witte, Bertold~Sparla, Peter~Blankenbach, Jörg, Auflage: 20009, Auflage/Ausgabe: 9., neu bearbeitete und erweiterte Auflage, Seitenzahl/Blattzahl: 770, Keyword: BIM; GIS; GNSS; Geodäsie; Geoinformationssysteme; Ingenieurvermessung; Liegenschaftswesen; Photogrammetrie; Vermessung; geodätische Grundlagen; geodätische Messgeräte; statistische Auswerteverfahren, Fachschema: Bau / Naturwissenschaften, Mathematik, Statik~Erdkunde~Geografie - Geograf~Statistik~Vermessung~Bauberuf / Bauingenieur~Bauingenieur~Ingenieur / Bauingenieur~Bau / Bautechnik~Bautechnik, Fachkategorie: Geographie, Bildungszweck: für die Berufsbildung~für die Hochschule~Lehrbuch, Skript~für das Studium zu Hause, Privatunterricht~für berufsschulische und universitäre Bildung (Deutschland), Warengruppe: HC/Bau- und Umwelttechnik, Fachkategorie: Bauingenieur-, Vermessungs- und Bauwesen, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XVI, Seitenanzahl: 770, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Wichmann Herbert, Verlag: Wichmann Herbert, Verlag: Wichmann, Herbert, Verlag, Länge: 241, Breite: 174, Höhe: 33, Gewicht: 1495, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Vorgänger EAN: 9783879075522 9783879074976 9783879074358 9783879074181 9783879192724, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0020, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,36,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Zweig, Katharina: Ein Algorithmus hat kein TaktgefühlEin Algorithmus hat kein Taktgefühl , Wo künstliche Intelligenz sich irrt, warum uns das betrifft und was wir dagegen tun können , Lager, Buchsen & Dichtungen > Radaufhängung, Federung & Lenkung , Auflage: Originalausgabe, Erscheinungsjahr: 20191014, Produktform: Kartoniert, Titel der Reihe: Künstliche Intelligenz (Heyne)##, Autoren: Zweig, Katharina, Auflage/Ausgabe: Originalausgabe, Seitenzahl/Blattzahl: 320, Abbildungen: Illus im Text, Keyword: algorithmen; artificial intelligence; bestseller; bestsellerliste; buch; bücher; datenklau; demokratie; digitalisierung; facebook; google; internet; künstliche intelligenz; persönliche daten; roboter; spiegel bestseller; spiegel-bestseller; spiegelbestseller, Fachschema: Internet / Politik, Gesellschaft~Medientheorie~Medienwissenschaft~EDV / Gesellschaft u. Computer~EDV / Theorie / Recht~Recht (EDV)~Internet~Surfen (Internet)~Algorithmus~Datenschutz~Intelligenz / Künstliche Intelligenz~KI~Künstliche Intelligenz - AI, Fachkategorie: Ethische und soziale Fragen der IT~Rechtliche Fragen der IT~Internet, allgemein~Algorithmen und Datenstrukturen~Datenschutz~Künstliche Intelligenz, Thema: Verstehen, Warengruppe: HC/Politikwissenschaft/Soziologie/Populäre Darst., Fachkategorie: Medienwissenschaften: Internet, digitale Medien und Gesellschaft, Thema: Optimieren, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Heyne Verlag, Verlag: Heyne Verlag, Verlag: Heyne, Länge: 206, Breite: 136, Höhe: 33, Gewicht: 417, Produktform: Klappenbroschur, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, eBook EAN: 9783641250232, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0060, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 193169520,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sicherheitshalbschuhe S3 "RAVING RANKING" anthrazit - 39 - grauUmweltfreundlich Sicherheitshalbschuhe Die Sicherheitshalbschuhe S3 "RAVING RANKING" von DIKE® in der Farbe anthrazit sind die idealen Begleiter für Ihren Arbeitsalltag. Das Obermaterial aus vollnarbigem recycelbarem Nappaleder mit pull-up Einsätzen aus PU ist besonders robust. Das Innenfutter Solidbreath® ist mit offenen Zellen, die das Schwitzen der Füße und unangenehme Gerüche verhindern. Die herausnehmbare Einlegesohle aus recyceltem EVA ist anatomisch geformt. Die Laufsohle aus umweltfreundlichem und kompaktem PU ist besonders rutschsicher. Die Zwischensohle aus recycelbarem PU-Schaum bietet hervorragende Dämpfung. Um die nötige Sicherheit kümmert sich der HighSafe-Tex® Durchtrittschutz und die Schutzkappe aus Aluminium. Verschlossen werden die Halbschuhe mit einer klassischen Schnürung. Besonderheiten Robustes Obermaterial Solidbreath® Futter, für trockene Füße Herausnehmbare, recycelte Einlegesohle Rutschsichere Laufsohle, umweltfreundlich HighSafe-Tex® Durchtrittschutz Spezifikationen Obermaterial: Leder Futter: Solidbreath®Sohle: PU Schutzkappe: Aluminium Durchtrittschutz: Textil Normen: EN ISO 20345 S3 SRC118,90 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Was zahlt eine Risikolebensversicherung?
Eine Risikolebensversicherung zahlt im Todesfall des Versicherten eine vorab festgelegte Summe an die benannten Begünstigten aus. Die Höhe dieser Summe wird bei Vertragsabschluss vereinbart und richtet sich oft nach der finanziellen Absicherung, die der Versicherte für seine Familie oder Hinterbliebenen wünscht. Die Beiträge für eine Risikolebensversicherung sind im Vergleich zu anderen Lebensversicherungen meist niedrig, da sie ausschließlich im Todesfall des Versicherten Leistungen erbringt. Die Auszahlung der Versicherungssumme erfolgt in der Regel steuerfrei und kann dazu dienen, finanzielle Engpässe nach dem Tod des Versicherten zu überbrücken. **
-
Warum Risikolebensversicherung über Kreuz?
Die Risikolebensversicherung über Kreuz wird oft von Ehepartnern abgeschlossen, um sich gegenseitig finanziell abzusichern. Im Falle des Todes eines Partners erhält der andere Partner die vereinbarte Versicherungssumme, um finanzielle Verpflichtungen wie beispielsweise Kredite oder die Kinderbetreuung weiterhin stemmen zu können. Durch die Überkreuzversicherung wird somit eine finanzielle Absicherung für den Partner gewährleistet. Zudem ist die Risikolebensversicherung über Kreuz oft günstiger als zwei separate Versicherungen, da die Versicherungsgesellschaften von einem geringeren Risiko ausgehen, wenn beide Partner versichert sind. **
-
Wie funktioniert die Risikolebensversicherung?
Die Risikolebensversicherung funktioniert, indem der Versicherungsnehmer eine Police abschließt, die im Todesfall des Versicherten eine vorher festgelegte Summe an die benannten Begünstigten auszahlt. Der Versicherungsnehmer zahlt regelmäßig Prämien an die Versicherungsgesellschaft, um den Versicherungsschutz aufrechtzuerhalten. Die Höhe der Prämie hängt von verschiedenen Faktoren wie dem Eintrittsalter, der Versicherungssumme und dem Gesundheitszustand des Versicherten ab. Im Gegensatz zur Kapitallebensversicherung gibt es bei der Risikolebensversicherung keine Rückkaufswerte oder Sparanteile - sie dient ausschließlich dem finanziellen Schutz der Hinterbliebenen im Todesfall. **
-
Was ist eine Risikolebensversicherung?
Eine Risikolebensversicherung ist eine Art von Lebensversicherung, die speziell darauf abzielt, finanzielle Sicherheit für die Hinterbliebenen im Todesfall des Versicherten zu bieten. Im Gegensatz zu anderen Lebensversicherungen zahlt eine Risikolebensversicherung nur im Todesfall aus und hat keine Kapitalbildungskomponente. Sie dient in erster Linie dazu, finanzielle Verpflichtungen wie Hypotheken oder Schulden abzudecken und den Hinterbliebenen eine finanzielle Absicherung zu bieten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.